ISSB มาถึงแล้ว: SET50 เข้าสู่ปีบัญชีแรกของ Climate Disclosure แต่บริษัทจดทะเบียนไทยกว่า 88% ยังเปิดเผยข้อมูลในระดับต่ำ
ปี 2026 คือรอบบัญชีแรกที่ SET50 ต้องเปิดเผยข้อมูล Climate ตามมาตรฐาน ISSB และครึ่งปีผ่านไปแล้ว บทวิเคราะห์ว่าทำไมนี่คือปัญหา Data ไม่ใช่ปัญหารายงาน และทำไมบริษัทนอก SET50 ไม่ควรนิ่งนอนใจ
ครึ่งแรกของปี 2026 จบลงแล้ว สำหรับบริษัทส่วนใหญ่นั่นคือจุดตรวจงบครึ่งปี แต่สำหรับบริษัทในกลุ่ม SET50 ปีนี้มีความหมายมากกว่านั้น: นี่คือรอบบัญชีแรกที่ต้องเปิดเผยข้อมูลด้านสภาพภูมิอากาศตามมาตรฐาน ISSB (International Sustainability Standards Board) ตามไทม์ไลน์ที่สำนักงาน ก.ล.ต. วางไว้ ข้อมูลที่ต้องรายงานคือข้อมูลของ "ปีนี้" ซึ่งแปลว่าถ้าระบบเก็บข้อมูลยังไม่ทำงาน ข้อมูล 6 เดือนแรกที่ผ่านไปแล้วจะไม่มีวันย้อนกลับมาเก็บใหม่ได้
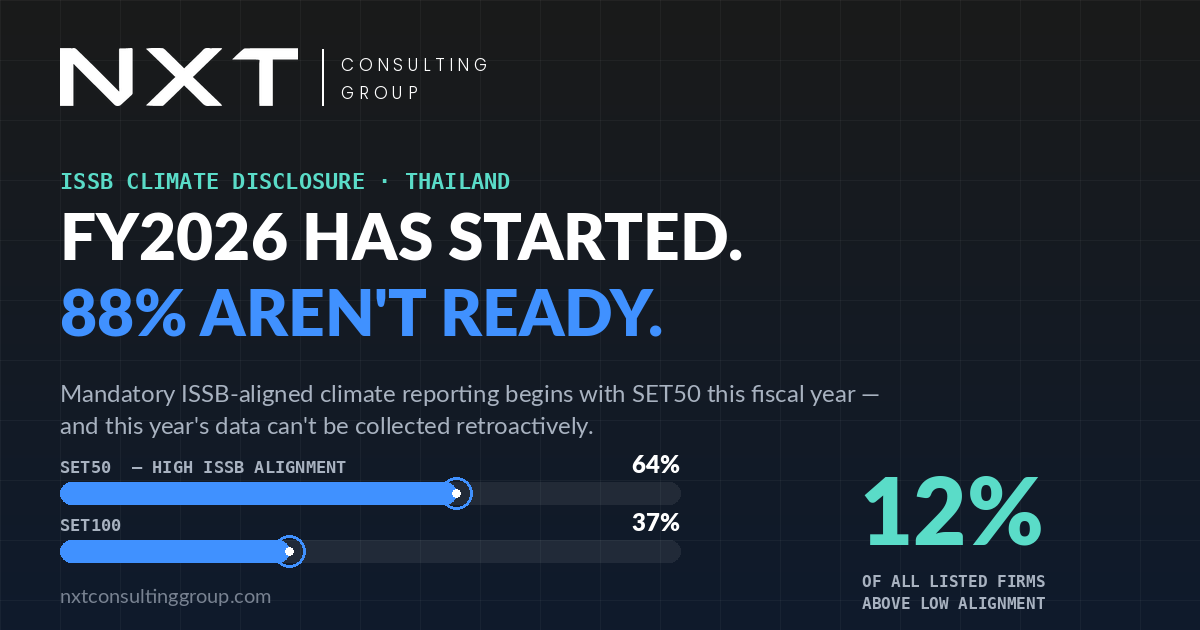
และตัวเลขความพร้อมไม่สวยนัก: บทวิเคราะห์ของ Krungthai COMPASS (2025) พบว่า บริษัทจดทะเบียนไทยทั้งใน SET และ mai กว่า 88% ยังเปิดเผยข้อมูลที่สอดคล้องกับ ISSB Standards ในระดับต่ำ
ISSB ไม่ใช่ "รายงานเล่มใหม่" แต่เป็นการย้ายงานยั่งยืนไปไว้บนโต๊ะ CFO
มาตรฐาน ISSB ประกอบด้วย 2 ฉบับหลัก:
IFRS S1 ข้อกำหนดทั่วไปในการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน (ESG ทั้ง 3 มิติ)
IFRS S2 การเปิดเผยข้อมูลด้านสภาพภูมิอากาศโดยเฉพาะ (Climate-related Disclosures)
จุดที่ทำให้ ISSB ต่างจากรายงานความยั่งยืนแบบเดิมอย่างมีนัยสำคัญ คือมาตรฐานนี้บังคับให้เชื่อมประเด็นความยั่งยืนเข้ากับตัวเลขทางการเงิน ผู้ลงทุนต้องสามารถประเมินได้ว่าความเสี่ยงและโอกาสด้าน Climate จะกระทบกระแสเงินสด สถานะการเงิน และผลการดำเนินงานอย่างไร รวมถึงต้องเปิดเผยข้อมูลเชิงคาดการณ์ (Forward-looking) เช่น Scenario Analysis ของกลยุทธ์ภายใต้สภาพภูมิอากาศที่เปลี่ยนไป
พูดให้ตรง: งานนี้ไม่ใช่งานของฝ่าย CSR อีกต่อไป แต่เป็นงานของ CFO, ฝ่ายกลยุทธ์ และคณะกรรมการบริษัท เพราะสิ่งที่ต้องรายงานคือผลกระทบต่อเงิน ไม่ใช่กิจกรรมเพื่อสังคม
ไทม์ไลน์ของไทย: บังคับใช้เป็นขั้นบันได แต่บันไดขั้นแรกเริ่มแล้ว
แนวทางของ ก.ล.ต. ใช้การทยอยบังคับใช้ (Phased Adoption) ดังนี้:
ปี 2026 บริษัทในกลุ่ม SET50 (รอบบัญชีปี 2026 เผยแพร่รายงานในปี 2027)
ปี 2027 ขยายไปยังกลุ่ม SET100
ปี 2029 ครอบคลุมบริษัทจดทะเบียนทั้งหมดใน SET รวมถึงบริษัท IPO ใหม่
ปี 2030 ขยายไปยังตลาด mai, REIT, กองทุนรวมโครงสร้างพื้นฐาน และกองทุนรวมอสังหาริมทรัพย์
พร้อมมาตรการผ่อนปรนช่วงเปลี่ยนผ่านที่สำคัญ: ปีแรกไม่ต้องแสดงข้อมูลเปรียบเทียบย้อนหลัง, ช่วง 5 ปีแรกเน้นเฉพาะข้อมูล Climate (IFRS S2 และบางส่วนของ S1) และรายงานเฉพาะ GHG Scope 1–2 ก่อน โดยการเปิดเผยก๊าซเรือนกระจกต้องได้รับ Limited Assurance จากผู้ทวนสอบที่ขึ้นทะเบียนกับองค์การบริหารจัดการก๊าซเรือนกระจก (อบก.) หรือหน่วยงานตามมาตรฐานสากล
ผ่อนปรนฟังดูใจดี แต่อย่าอ่านผิด: "เลื่อน Scope 3" ไม่ได้แปลว่า Scope 3 หายไป มันแปลว่านาฬิกาเริ่มเดินแล้ว
ตัวเลขความพร้อมจริงของบริษัทไทย
ข้อมูลจากหลายแหล่งชี้ไปทางเดียวกัน:
64% ของบริษัทกลุ่ม SET50 เปิดเผยข้อมูลสอดคล้องกับ ISSB ในระดับสูง แต่กลุ่ม SET100 ตัวเลขลดเหลือ 37% และภาพรวมทั้งตลาดมีเพียงราว 12% ที่พ้นระดับต่ำ (Krungthai COMPASS, 2025)
กลุ่ม mai เกือบทั้งหมด (99.5%) ยังสอดคล้องในระดับต่ำ ขณะที่ Net Profit Margin เฉลี่ย 3 ปีของกลุ่มอยู่ที่เพียง 0.4% ต้นทุนการปรับตัวจึงเป็นเรื่องใหญ่จริง ไม่ใช่ข้ออ้าง
มีบริษัทจดทะเบียนเพียง 41% ที่เก็บข้อมูล GHG Scope 1–2 อย่างเป็นระบบ และเพียง 18% ที่ติดตาม Scope 3 (SET, 2025)
มีบริษัทไทยเพียง 27% ที่มีผู้เชี่ยวชาญด้านความยั่งยืนภายในองค์กร (Deloitte Thailand)
42% ของบริษัทไทยยังไม่ใช้เทคโนโลยีและข้อมูลในการวิเคราะห์เชิงคาดการณ์ และ 47% ยังไม่ใช้ในการประเมินความเสี่ยง สูงกว่าค่าเฉลี่ยเอเชียแปซิฟิก (PwC Thailand, 2025)
So what? ช่องว่างที่แท้จริงไม่ได้อยู่ที่ "เขียนรายงานไม่เป็น" แต่อยู่ที่ ไม่มีข้อมูล ไม่มีระบบ และไม่มีคน ซึ่งทั้งสามอย่างซื้อสำเร็จรูปไม่ได้ ต้องสร้าง และการสร้างใช้เวลาเป็นปี
ทำไมบริษัทนอก SET50 ไม่ควรรอ
ถ้าคุณเป็นผู้บริหารบริษัทที่ไม่ได้อยู่ใน SET50 หรือกระทั่งไม่ได้จดทะเบียนในตลาดหลักทรัพย์เลย ข่าวนี้เกี่ยวกับคุณมากกว่าที่คิด ด้วยเหตุผล 3 ข้อ:
1. Scope 3 ของบริษัทใหญ่ คือ Scope 1–2 ของคุณ
เมื่อ SET50 ต้องรายงาน Scope 3 (การปล่อยก๊าซตลอดห่วงโซ่คุณค่า) ภายในไม่กี่ปีข้างหน้า บริษัทเหล่านั้นจะเริ่มไล่ขอข้อมูลการปล่อยก๊าซจาก Supplier ทุกราย ใครให้ข้อมูลไม่ได้ ความเสี่ยงไม่ใช่แค่เสียภาพลักษณ์ แต่คือหลุดจาก Supplier List บทเรียนจาก EU (CSRD/ESRS) ชัดเจน: มาตรฐานที่บังคับบริษัทใหญ่ ลามถึง SME เร็วกว่าที่ทุกคนคาด
2. ต้นทุนการเงินกำลังผูกกับข้อมูลความยั่งยืน
สินเชื่อประเภท Green Loans และ Sustainability-linked Loans ปรับอัตราดอกเบี้ยตามผลการดำเนินงานด้านความยั่งยืน บริษัทที่มีข้อมูลพร้อมเข้าถึงทุนได้ถูกกว่า นี่คือแต้มต่อทางการแข่งขันที่วัดเป็น Basis Points ได้จริง
3. ความเสี่ยง Climate เป็นความเสี่ยงธุรกิจ ไม่ว่าใครจะบังคับหรือไม่
ความเสี่ยงด้านสภาพภูมิอากาศกระทบรายได้ ต้นทุน และมูลค่าสินทรัพย์ได้ทั้งจากความเสียหายทางกายภาพและจากการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ ไม่ว่ากฎหมายจะบังคับให้รายงานหรือไม่ การรู้ว่าธุรกิจของตัวเองเปราะบางตรงไหน มีค่าในตัวมันเอง ไม่ใช่แค่เพื่อกรอกแบบฟอร์ม
นี่คือโจทย์ Data Readiness ไม่ใช่โจทย์ทำรายงาน
เราเคยเขียนไว้ในบริบทของ AI ภาครัฐว่า "Data ไม่พร้อม = AI ใช้ไม่ได้" หลักการเดียวกันใช้กับ ISSB ได้ตรงตัว: Data ไม่พร้อม = Disclosure ไม่ได้ องค์ประกอบที่ต้องมีก่อนถึงจะ "เขียนรายงาน" ได้ ประกอบด้วย:
Data Inventory รู้ว่าข้อมูลการใช้พลังงาน เชื้อเพลิง การเดินทาง และวัตถุดิบอยู่ที่ไหน ใครถือ อยู่ในรูปแบบไหน (ส่วนใหญ่กระจายอยู่ในบิลค่าไฟ ใบเสร็จ และไฟล์ Excel ของหลายฝ่าย)
Measurement Methodology เลือก Emission Factors และขอบเขตการวัดที่ผ่านการทวนสอบได้ ไม่ใช่ตัวเลขที่ประมาณเอาปีต่อปีไม่เหมือนกัน
Data Governance กำหนดเจ้าของข้อมูล รอบการเก็บ และการควบคุมคุณภาพ เหมือนที่ทำกับข้อมูลบัญชี เพราะข้อมูลนี้ต้องผ่าน Assurance เช่นเดียวกับงบการเงิน
การเชื่อมกับการเงิน แปลงความเสี่ยง Climate เป็นผลกระทบต่อรายได้ ต้นทุน และมูลค่าสินทรัพย์ ซึ่งเป็นทักษะเดียวกับการทำ Valuation และการประเมินผลตอบแทนทางสังคม (SROI) ที่วัดสิ่งที่จับต้องยากให้เป็นตัวเลขที่ตรวจสอบได้
องค์กรที่เคยลงทุนสร้างวินัยการวัดผล ไม่ว่าจะผ่านงาน SROI, Impact Assessment หรือ Data Governance จะปรับตัวเข้าสู่ ISSB ได้เร็วกว่าอย่างเห็นได้ชัด เพราะโครงสร้างพื้นฐานทางความคิดเหมือนกัน: นิยามชัด วัดได้ ทวนสอบได้
สิ่งที่ควรทำในครึ่งปีหลังของ 2026
SET50: ถ้าระบบเก็บข้อมูลยังไม่นิ่ง นี่คือไตรมาสสุดท้ายที่จะแก้ได้ทัน เร่งทำ Dry Run การเก็บ Scope 1–2 กับผู้ทวนสอบก่อนปิดปีบัญชี
SET100: คุณมีเวลาราว 18 เดือน เท่ากับหนึ่งรอบการวาง Data Infrastructure พอดี เริ่มจาก Gap Analysis เทียบข้อกำหนด IFRS S2 วันนี้
บริษัทอื่นและ SME ใน Supply Chain: เริ่มเก็บข้อมูลพลังงานและการปล่อยก๊าซพื้นฐานตั้งแต่ตอนนี้ เพราะคำขอข้อมูลจากลูกค้ารายใหญ่จะมาถึงก่อนที่กฎหมายจะบังคับคุณโดยตรง
ทุกองค์กร: ย้ายความเป็นเจ้าของเรื่องนี้จากฝ่าย CSR ไปที่ CFO และคณะกรรมการ พร้อมกำหนดงบและ Roadmap 3 ปีให้ชัด
การเปิดเผยข้อมูลตามมาตรฐานสากลไม่ใช่ภาระด้านเอกสาร แต่คือการสร้างขีดความสามารถในการมองเห็นความเสี่ยงของธุรกิจตัวเอง บริษัทที่ทำก่อนได้เปรียบทั้งต้นทุนทุน ความเชื่อมั่นของนักลงทุน และตำแหน่งใน Supply Chain
NXT Consulting Group ช่วยองค์กรวาง Data Readiness, ประเมินความพร้อมด้าน Disclosure และแปลงผลกระทบด้านความยั่งยืนให้เป็นตัวเลขที่ตรวจสอบได้ผ่านกรอบ SROI และ Valuation ถ้าองค์กรของคุณต้องการ Gap Analysis ก่อนที่นาฬิกาจะเดินไปมากกว่านี้ คุยกับเราได้ที่นี่
แหล่งข้อมูล: สำนักงาน ก.ล.ต., Krungthai COMPASS (2025), SD Thailand (2025), Deloitte Thailand, PwC Thailand (2025), SET / World Federation of Exchanges (2025)
แชร์บทความนี้